Español
 Ingles
Subcapitalización de intereses por deudas con vinculados económicos.
El Artículo 118-1 del E.T, creado por el artículo 109 de la ley 1607 de 2012 y modificado por el artículo 63 de la ley 2010 de 2019, limita la deducción de intereses, cuando provienen de préstamos con vinculados económicos, ya sea en forma directa o indirecta.
El fin de esta limitación a las deducciones por intereses, es desestimular la financiación de las sociedades mediante deudas de los vinculados económicos, para incentivar la capitalización de las empresas, según lo contempla la sentencia de la Corte Constitucional C-000665 del 2014.
Según el parágrafo 2do. del art. 118-1 del E.T, para efectos del cálculo de la proporción de las deudas, no se deben tener en cuenta las que no generen intereses, es decir préstamos de los vinculados económicos, donde no se pactó el pago de intereses y sin perjuicio de lo estipulado en materia de presunción de intereses de que trata el artículo 35 del E.T.
La respectiva reglamentación la encontramos en los artículos 1.2.1.18.60 al 1.2.1.18.66 del DUR 1625 de 2016.
Para entender en términos matemáticos la normatividad anterior, presentamos un cuadro en excel con un ejemplo didáctico, que pueden descargar más adelante:
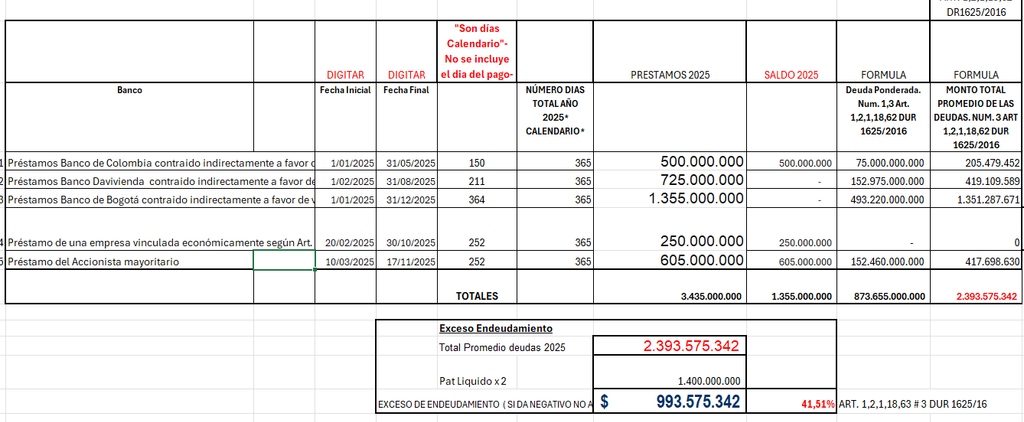
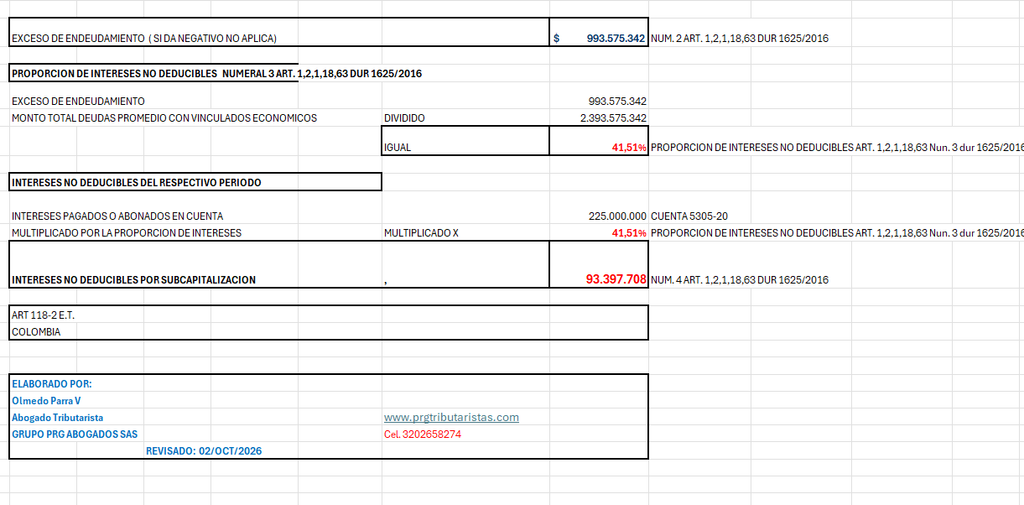
Puede descargar la hoja excel en el siguiente enlace:
Para